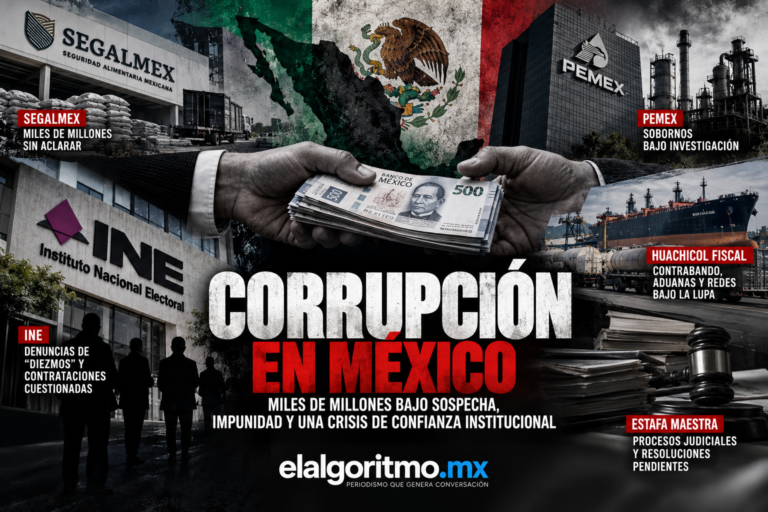
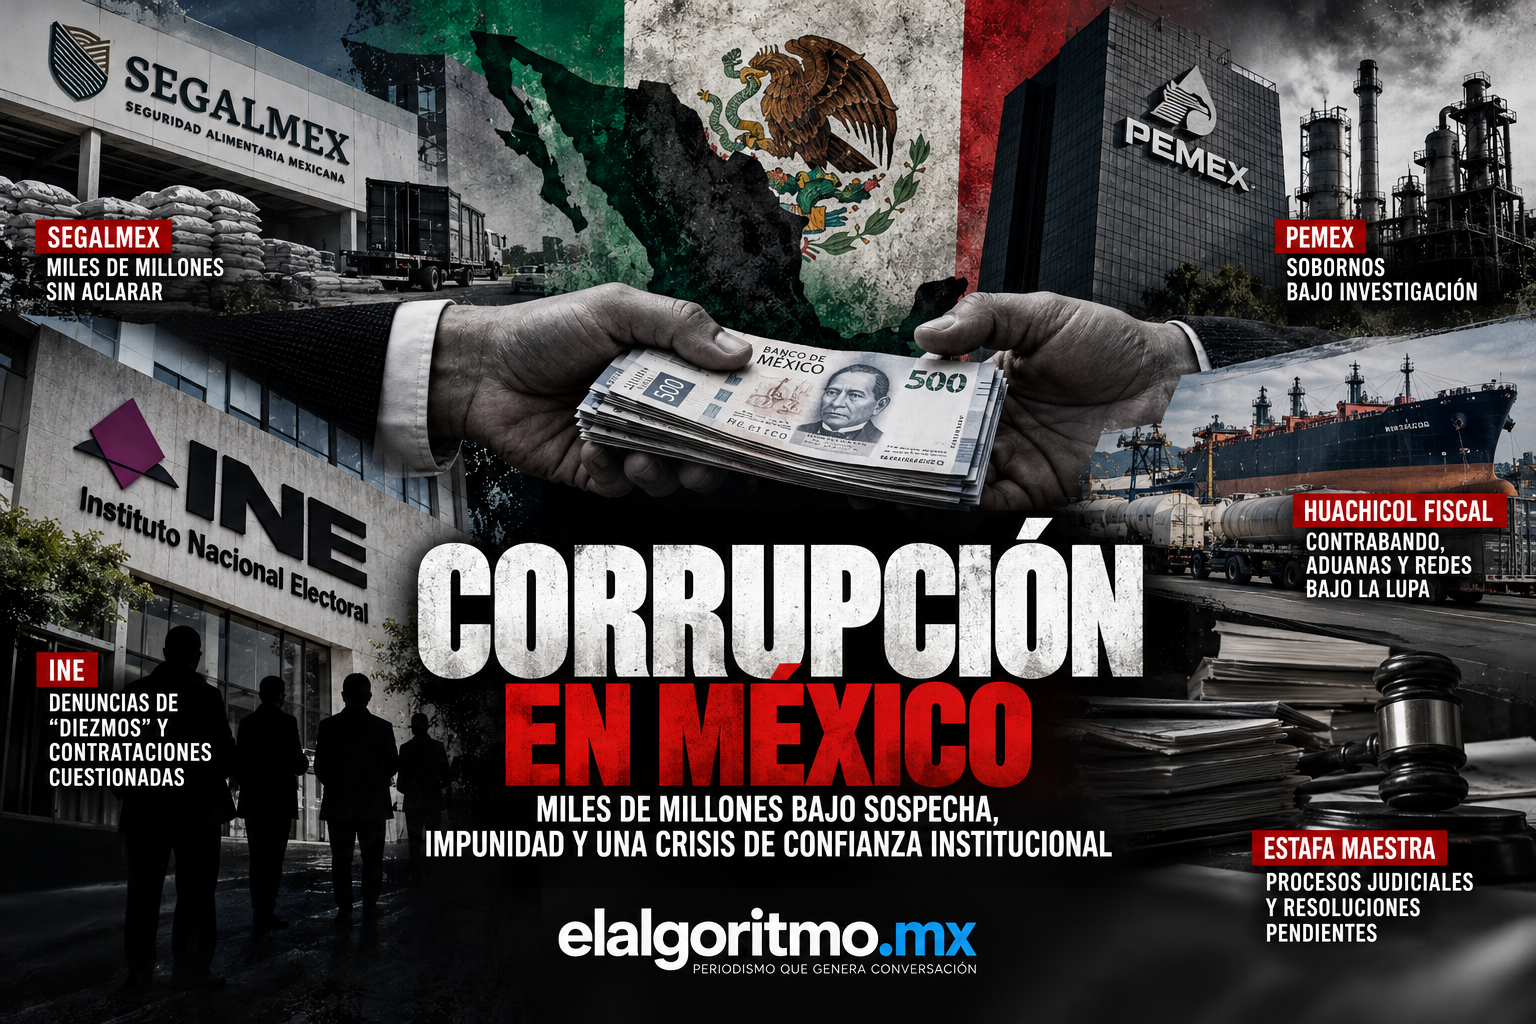
De Segalmex al huachicol fiscal, pasando por Pemex y las recientes denuncias en el INE, los casos de presuntas irregularidades exhiben las dificultades del Estado mexicano para prevenir abusos, fiscalizar recursos públicos y sancionar responsabilidades.
Aguascalientes, Ags., 31 de octubre de 2026.- La corrupción en México no se limita a los grandes escándalos políticos ni a los funcionarios acusados de enriquecimiento ilícito. Es un fenómeno que atraviesa instituciones, administraciones públicas, organismos autónomos y actividades económicas. Sus consecuencias van desde los pagos indebidos que enfrentan los ciudadanos hasta las investigaciones por operaciones financieras multimillonarias que comprometen la confianza en las autoridades.
Los casos de Segalmex, el llamado huachicol fiscal, las investigaciones relacionadas con Petróleos Mexicanos (Pemex), los expedientes de la Estafa Maestra y las recientes denuncias de presuntos cobros de cuotas a trabajadores del Instituto Nacional Electoral (INE) muestran diferentes manifestaciones de un problema persistente.
Aunque se trata de investigaciones independientes, ocurridas durante distintos gobiernos y con situaciones jurídicas diferentes, comparten una preocupación institucional: la dificultad para garantizar que los recursos públicos se ejerzan conforme a la ley y que las irregularidades detectadas produzcan investigaciones eficaces.
Durante décadas, gobiernos de distintas filiaciones partidistas han prometido combatir la corrupción. Sin embargo, las mediciones nacionales e internacionales continúan mostrando problemas estructurales relacionados con la discrecionalidad administrativa, la rendición de cuentas y la capacidad de las instituciones para prevenir y sancionar conductas ilícitas.
México, entre los países con mayor percepción de corrupción
El Índice de Percepción de la Corrupción 2025, publicado por Transparencia Internacional en febrero de 2026, otorgó a México una calificación de 27 puntos sobre 100, ubicándolo en la posición 141 de 182 países evaluados.
El resultado representó una mejoría de un punto respecto de 2024, pero mantuvo al país en una posición desfavorable dentro de la clasificación internacional.
El indicador utiliza una escala en la que cero representa una percepción de corrupción muy elevada y cien una percepción de mayor integridad en el sector público.
Para dimensionar las diferencias, Dinamarca obtuvo 89 puntos, Uruguay 73, Chile 63 y Brasil 35, frente a los 27 registrados por México.
Aunque el índice no mide directamente cuántos delitos de corrupción se cometen, permite identificar la percepción de especialistas y actores económicos sobre la integridad de las instituciones públicas.
La persistencia de calificaciones bajas refleja un problema que trasciende los cambios de gobierno y obliga a revisar la eficacia de las políticas anticorrupción.
El costo de la corrupción cotidiana
Más allá de los grandes expedientes, la corrupción tiene consecuencias directas para millones de mexicanos.
La Encuesta Nacional de Calidad e Impacto Gubernamental (ENCIG) 2025, elaborada por el Instituto Nacional de Estadística y Geografía (INEGI), estimó que el costo económico de los actos de corrupción relacionados con trámites, pagos y solicitudes de servicios públicos alcanzó aproximadamente 17 mil 707 millones de pesos.
El costo promedio por persona afectada se estimó en 3 mil 865 pesos.
Estas cifras no representan la totalidad de los recursos públicos desviados ni incluyen todas las modalidades de corrupción política, empresarial o administrativa. Corresponden a experiencias captadas por la encuesta en su población de referencia.
La corrupción cotidiana puede manifestarse mediante solicitudes de dinero para acelerar trámites, pagos indebidos para obtener permisos, intermediarios que ofrecen beneficios irregulares o decisiones administrativas condicionadas a intereses particulares.
Para las familias representa gastos adicionales; para las empresas, mayores costos de operación y condiciones desiguales de competencia.
También produce un daño menos visible: la normalización de prácticas que deberían ser excepcionales y que terminan debilitando la confianza ciudadana en las instituciones.
INE: denuncias de diezmos y cuestionamientos a los órganos de control
Uno de los episodios recientes que ha colocado nuevamente la corrupción institucional en el debate público involucra al Órgano Interno de Control del Instituto Nacional Electoral.
El 30 de octubre de 2026, el periódico Excélsior publicó una investigación basada en testimonios de extrabajadores que denunciaron un presunto esquema de cobros irregulares a funcionarios del organismo.
Según los denunciantes, determinados empleados habrían sido obligados a entregar parte de sus salarios para conservar sus puestos de trabajo.
Los testimonios señalaron exigencias de hasta 15 mil pesos mensuales a funcionarios con cargos de subdirección, así como aportaciones superiores a 7 mil pesos a trabajadores con jefaturas de departamento.
Las acusaciones también incluyeron supuestas transferencias bancarias, entregas de efectivo, manejo de una contabilidad paralela y represalias administrativas contra quienes se habrían negado a participar.
La investigación periodística señaló además una presunta influencia de actores vinculados con Morena y el Partido Verde en la asignación de determinadas plazas.
Entre los personajes mencionados apareció el diputado federal Sergio Gutiérrez Luna, quien rechazó cualquier participación en los hechos y negó controlar nombramientos dentro del organismo fiscalizador.
El legislador sostuvo que las acusaciones respondían a motivaciones políticas y señaló que cualquier irregularidad debía investigarse por las autoridades competentes.
Las denuncias adquirieron mayor relevancia después de que la diputada federal Claudia Gabriela Salas, de Movimiento Ciudadano, entregara al contralor del INE un reportaje sobre los presuntos cobros.
En paralelo, el titular del Órgano Interno de Control, Víctor Hugo Carvente, compareció ante la Cámara de Diputados el 30 de octubre e informó sobre 18 expedientes relacionados con posibles actos de corrupción, de los cuales 13 se encontraban en investigación y cinco en procedimientos de responsabilidades administrativas.
También reportó sanciones a cinco servidores públicos.
Estos procedimientos no deben confundirse automáticamente con las denuncias periodísticas sobre presuntos diezmos, cuya verificación requiere investigaciones específicas.
El contexto institucional se complicó con la renuncia de Guadalupe Taddei a la presidencia del INE, en medio de investigaciones y cuestionamientos relacionados con contrataciones administrativas.
La Auditoría Superior de la Federación también anunció revisiones sobre contrataciones del INE y de organismos públicos locales electorales correspondientes a distintos ejercicios.
La controversia plantea una cuestión fundamental: cómo garantizar la independencia de las instancias encargadas de fiscalizar a las instituciones públicas cuando los propios órganos de control enfrentan señalamientos.
Hasta ahora, las denuncias sobre presuntos cobros constituyen acusaciones que requieren esclarecimiento. No acreditan por sí mismas responsabilidades administrativas o penales de las personas mencionadas.
Huachicol fiscal: combustible, aduanas y redes bajo investigación
Otro de los expedientes relevantes corresponde al denominado huachicol fiscal, una modalidad de contrabando relacionada con la importación de combustibles mediante declaraciones aduaneras presuntamente irregulares.
A diferencia del robo tradicional de combustible mediante tomas clandestinas, este mecanismo puede involucrar operaciones comerciales, clasificación incorrecta de mercancías, evasión de contribuciones y posibles actos de corrupción en instalaciones aduaneras.
En septiembre de 2026, la Fiscalía General de la República informó sobre avances en investigaciones relacionadas con una presunta red de contrabando de combustible.
Entre los antecedentes destacó el aseguramiento de aproximadamente diez millones de litros de diésel en un buque localizado en Altamira, Tamaulipas.
La investigación alcanzó a personas vinculadas con actividades empresariales y a servidores públicos presuntamente relacionados con operaciones irregulares.
En octubre, se informó sobre la vinculación a proceso de Miguel Ángel Solano Ruiz, conocido como el Capitán Sol, por presunta delincuencia organizada relacionada con el huachicol fiscal.
La vinculación a proceso implica que un juez determinó la existencia de elementos suficientes para continuar la investigación judicial, pero no constituye una sentencia condenatoria.
Por otra parte, Mexicanos Contra la Corrupción y la Impunidad documentó una red empresarial relacionada con importaciones de hidrocarburos y reportó reclamaciones fiscales superiores a 63 mil millones de pesos contra tres compañías.
Es importante precisar que esas cantidades corresponden a adeudos fiscales reclamados por la autoridad y no equivalen automáticamente a recursos robados ni a pérdidas patrimoniales determinadas mediante sentencia.
El caso evidencia la complejidad de investigar operaciones donde pueden converger intereses empresariales, controles aduaneros, procedimientos fiscales y posibles redes de protección institucional.
También muestra que la corrupción puede trascender la actuación individual de un funcionario y requerir la participación coordinada de diferentes autoridades para reconstruir operaciones financieras y comerciales.
Segalmex: el desafío de recuperar recursos y acreditar responsabilidades
Seguridad Alimentaria Mexicana (Segalmex), organismo creado durante la administración de Andrés Manuel López Obrador, se convirtió en uno de los expedientes más relevantes relacionados con presuntas irregularidades en el manejo de recursos públicos.
Las investigaciones identificaron anomalías en contrataciones, adquisiciones, operaciones financieras y comprobación de recursos.
Entre las conductas investigadas se encuentran compras presuntamente simuladas, operaciones con empresas fachada y posibles desvíos de dinero público.
En septiembre de 2026, una revisión publicada por Expansión Política señaló que permanecían aproximadamente 2 mil 700 millones de pesos sin aclarar.
El reportaje también destacó la existencia de procedimientos judiciales pendientes y las dificultades para recuperar la totalidad de los recursos cuestionados.
La cifra debe entenderse como un monto pendiente de aclaración dentro del contexto examinado, no como una cantidad definitivamente acreditada mediante sentencia penal.
El expediente ilustra las diferencias entre detectar una irregularidad, documentar un posible daño patrimonial, identificar responsables y obtener resoluciones judiciales firmes.
Aunque las auditorías pueden identificar anomalías financieras, corresponde a las autoridades competentes determinar si existieron delitos y quiénes participaron en ellos.
Segalmex también permite observar cómo los problemas de supervisión pueden afectar programas destinados a objetivos sociales, particularmente cuando las operaciones administrativas carecen de mecanismos suficientes de seguimiento y verificación.
La Estafa Maestra: investigaciones que atraviesan administraciones
La investigación conocida como la Estafa Maestra constituye otro antecedente fundamental para comprender los problemas de fiscalización y contratación pública en México.
El caso, documentado originalmente durante la administración de Enrique Peña Nieto, expuso presuntas irregularidades en convenios entre dependencias gubernamentales, universidades públicas y empresas contratadas para prestar servicios.
Las investigaciones señalaron posibles mecanismos de triangulación de recursos y subcontrataciones que dificultaban verificar la prestación efectiva de los servicios.
Durante 2026 continuaron registrándose resoluciones judiciales relacionadas con expedientes derivados de estas operaciones.
En julio, un tribunal ratificó la vinculación a proceso de Ramón Sosamontes Herreramoro, excolaborador de Rosario Robles, por un contrato superior a 353 millones de pesos relacionado con la antigua Secretaría de Desarrollo Social.
En septiembre, otro tribunal revocó la vinculación a proceso de Enrique González Tiburcio, exsubsecretario de la Secretaría de Desarrollo Agrario, Territorial y Urbano, al considerar insuficientes los elementos presentados en una investigación relacionada con un contrato de aproximadamente 100.9 millones de pesos.
Ambas resoluciones muestran que los procedimientos judiciales pueden producir resultados diferentes, incluso cuando forman parte de investigaciones relacionadas con un mismo esquema general.
La lucha contra la corrupción requiere investigaciones sólidas, pruebas suficientes y respeto al debido proceso. La relevancia pública de una acusación no sustituye los requisitos legales necesarios para acreditar responsabilidades.
Pemex: presuntos sobornos y una investigación internacional
Las investigaciones relacionadas con Petróleos Mexicanos muestran otra dimensión del problema: la participación de empresas y particulares en presuntos esquemas de corrupción vinculados con contrataciones gubernamentales.
En agosto de 2025, el Departamento de Justicia de Estados Unidos informó sobre acusaciones contra Ramón Alexandro Rovirosa Martínez y Mario Alberto Ávila Lizárraga por su presunta participación en un esquema de sobornos a funcionarios de Pemex.
De acuerdo con la acusación, entre 2019 y 2021 se habrían realizado pagos y entregado regalos por aproximadamente 150 mil dólares con el propósito de favorecer la obtención de contratos por al menos 2.5 millones de dólares.
La presidenta Claudia Sheinbaum declaró entonces que los contratos señalados no habían sido ejecutados.
La precisión resulta importante porque existe una diferencia entre contratos adjudicados, operaciones efectivamente realizadas y daños económicos acreditados.
El expediente también muestra que las investigaciones sobre posibles actos de corrupción pueden involucrar jurisdicciones internacionales, movimientos financieros y mecanismos de cooperación entre autoridades.
Las acusaciones penales deben distinguirse de las sentencias firmes y de las responsabilidades que eventualmente determinen los tribunales.
Auditorías: detectar irregularidades no siempre significa recuperar dinero
La Auditoría Superior de la Federación desempeña una función central en la revisión del ejercicio de recursos públicos.
Sus informes identifican observaciones relacionadas con documentación insuficiente, pagos improcedentes, incumplimientos normativos y posibles deficiencias en los controles administrativos.
En la revisión de la Cuenta Pública 2024 se documentaron irregularidades relacionadas con la comprobación del gasto y la fiscalización de recursos federales.
Sin embargo, los montos observados no deben interpretarse automáticamente como dinero robado.
Las instituciones fiscalizadas pueden presentar documentación adicional, justificar operaciones, realizar aclaraciones o reintegrar recursos.
Cuando existen elementos suficientes, las observaciones pueden dar lugar a procedimientos administrativos o denuncias ante las autoridades competentes.
El verdadero desafío consiste en garantizar que las revisiones no concluyan únicamente con observaciones documentales, sino que permitan corregir deficiencias, recuperar recursos cuando corresponda y establecer responsabilidades conforme a derecho.
Impunidad y desconfianza: los obstáculos para denunciar
La corrupción también debe analizarse a partir de las dificultades que enfrenta la ciudadanía para denunciar conductas ilícitas.
La Encuesta Nacional de Victimización y Percepción sobre Seguridad Pública (ENVIPE) 2025 estimó que el 93.2 por ciento de los delitos ocurridos durante 2024 no fueron denunciados o no derivaron en la apertura de una carpeta de investigación.
La cifra corresponde al conjunto de delitos considerados por la encuesta y no representa una tasa específica de impunidad por corrupción.
No obstante, permite dimensionar los problemas generales de acceso a la justicia.
En el ámbito administrativo existen obstáculos adicionales.
Un trabajador que denuncia cobros indebidos puede enfrentar amenazas sobre su permanencia laboral. Un empresario que reporta solicitudes de soborno puede temer consecuencias en futuras contrataciones. Un ciudadano que necesita resolver un trámite puede considerar que denunciar una irregularidad complicará todavía más su situación.
Estas circunstancias dificultan detectar prácticas que frecuentemente ocurren mediante acuerdos informales, pagos en efectivo o intermediarios.
Por ello, la protección a denunciantes, la confidencialidad de los procedimientos y la independencia de las autoridades investigadoras son componentes indispensables de cualquier política anticorrupción.
Aguascalientes: la corrupción también tiene una dimensión local
El fenómeno no es exclusivo de las instituciones federales.
En Aguascalientes, la ENCIG 2023 registró una tasa de 11 mil 951 víctimas de corrupción por cada 100 mil habitantes que tuvieron contacto con servidores públicos, frente a una tasa nacional de 13 mil 966.
Aunque la cifra estatal se ubicó por debajo del promedio nacional en esa medición, no significa que estén resueltos los riesgos relacionados con el ejercicio de recursos públicos.
Los gobiernos estatales y municipales enfrentan desafíos en contrataciones, obra pública, adquisiciones, permisos, prestación de servicios y administración presupuestal.
Para evaluar la integridad de las administraciones locales resulta necesario revisar la proporción de contratos asignados mediante licitación pública, las adjudicaciones directas, las observaciones de auditoría y los procedimientos que concluyen con sanciones firmes.
También debe analizarse la capacidad de los organismos fiscalizadores para actuar con independencia de las autoridades cuyos recursos y decisiones revisan.
La transparencia de los presupuestos municipales, los organismos descentralizados y las empresas proveedoras constituye un elemento fundamental para fortalecer la rendición de cuentas.
El gobierno federal y sus compromisos anticorrupción
La administración encabezada por Claudia Sheinbaum ha incluido la prevención de la corrupción, la mejora administrativa y el fortalecimiento del buen gobierno entre sus prioridades.
El Programa Sectorial de Anticorrupción y Buen Gobierno 2025-2030 reconoce problemas relacionados con la discrecionalidad, las deficiencias en procesos administrativos y los riesgos asociados con el manejo de recursos públicos.
Entre sus objetivos se encuentran mejorar la prevención, simplificar procedimientos y fortalecer los mecanismos institucionales de control.
Sin embargo, la existencia de programas gubernamentales no demuestra por sí misma una reducción efectiva de la corrupción.
Los resultados deben evaluarse mediante indicadores verificables: disminución de experiencias de soborno, mayor transparencia contractual, investigaciones concluidas, recuperación de recursos y sanciones sustentadas en procedimientos legales.
La digitalización de trámites y la reducción de intermediarios pueden contribuir a disminuir oportunidades de corrupción, pero requieren mecanismos de supervisión, auditoría y acceso a información pública.
Los cinco desafíos estructurales
El análisis de las cifras nacionales y de los expedientes recientes permite identificar cinco áreas que requieren atención permanente.
Primero, reducir la discrecionalidad administrativa. Los trámites y decisiones gubernamentales deben sujetarse a reglas claras, criterios objetivos y procedimientos verificables.
Segundo, fortalecer la transparencia en las contrataciones. La ciudadanía debe contar con información suficiente sobre proveedores, beneficiarios, adjudicaciones, modificaciones contractuales y ejercicio del presupuesto.
Tercero, garantizar independencia en la fiscalización. Los órganos de control necesitan autonomía técnica, recursos adecuados y mecanismos que permitan investigar incluso a funcionarios de alto nivel.
Cuarto, proteger a quienes denuncian. La confidencialidad, la prevención de represalias y el acceso efectivo a mecanismos de denuncia son indispensables para detectar irregularidades.
Quinto, medir resultados y no solamente anuncios. El desempeño de las políticas anticorrupción debe evaluarse por investigaciones concluidas, sanciones firmes, recursos recuperados y mejoras comprobables en los controles institucionales.
Una crisis que trasciende partidos y gobiernos
Los casos revisados corresponden a diferentes administraciones, instituciones y circunstancias jurídicas.
La Estafa Maestra tiene antecedentes en el gobierno de Enrique Peña Nieto; Segalmex fue creado durante la administración de Andrés Manuel López Obrador; las investigaciones relacionadas con Pemex comprenden operaciones presuntamente realizadas entre 2019 y 2021; mientras que el huachicol fiscal y los señalamientos recientes en el INE mantienen procedimientos y controversias de actualidad.
No existe evidencia suficiente para atribuir todos estos expedientes a una misma red de operación ni para establecer responsabilidades políticas comunes.
Lo que sí muestran es la permanencia de riesgos institucionales que pueden manifestarse bajo diferentes gobiernos.
La corrupción no depende exclusivamente de la identidad partidista de los funcionarios. También está relacionada con los incentivos administrativos, la concentración de decisiones, las deficiencias de supervisión y la capacidad de las autoridades para investigar posibles abusos.
Por ello, las políticas anticorrupción requieren continuidad institucional, transparencia y procedimientos que no dependan de la voluntad política de quienes ocupan temporalmente los cargos públicos.
El verdadero costo: instituciones debilitadas
La corrupción genera consecuencias que van más allá de las cantidades involucradas en cada expediente.
Cuando se utilizan recursos públicos para fines distintos a los autorizados, disminuye la capacidad gubernamental para atender necesidades colectivas.
Cuando las decisiones administrativas dependen de pagos indebidos o relaciones personales, se debilita la igualdad ante la ley.
Cuando las investigaciones se prolongan sin resultados claros, aumenta el riesgo de desconfianza ciudadana.
Y cuando los propios órganos encargados de vigilar a las instituciones enfrentan denuncias, se vuelve indispensable garantizar mecanismos de supervisión independientes.
México cuenta con leyes, organismos fiscalizadores, autoridades investigadoras y procedimientos administrativos destinados a prevenir y sancionar la corrupción.
El problema consiste en transformar esa estructura normativa en resultados verificables.
Los expedientes de Segalmex, Pemex, la Estafa Maestra, el huachicol fiscal y las denuncias en el INE muestran que la detección de irregularidades constituye solamente una etapa del proceso.
Después deben realizarse investigaciones técnicamente sólidas, acreditarse responsabilidades cuando existan pruebas suficientes, recuperar recursos cuando corresponda y modificar los mecanismos que permitieron las anomalías.
El combate a la corrupción no puede medirse únicamente por el número de denuncias, investigaciones anunciadas o funcionarios señalados. Su eficacia debe demostrarse mediante resultados, rendición de cuentas y garantías de que los abusos no se repitan.
Mientras esa diferencia entre el discurso institucional y los resultados comprobables persista, la corrupción continuará siendo uno de los principales desafíos para la confianza pública y el funcionamiento del Estado mexicano.
Fuentes documentales y periodísticas
- Transparencia Internacional. Índice de Percepción de la Corrupción 2025, publicado en febrero de 2026. https://www.transparency.org/en/cpi/2025
- INEGI. Encuesta Nacional de Calidad e Impacto Gubernamental 2025. https://www.inegi.org.mx/programas/encig/2025/
- INEGI. Encuesta Nacional de Victimización y Percepción sobre Seguridad Pública 2025. https://www.inegi.org.mx/programas/envipe/2025/
- Auditoría Superior de la Federación. Informes de fiscalización de la Cuenta Pública 2024. https://www.asf.gob.mx/
- Excélsior. Investigación sobre presuntos diezmos en el Órgano Interno de Control del INE, octubre de 2026. https://www.excelsior.com.mx/nacional/denuncian-diezmo-oic-ine
- Canal del Congreso. Comparecencia del titular del Órgano Interno de Control del INE, 30 de octubre de 2026. https://www.canaldelcongreso.gob.mx/
- Mexicanos Contra la Corrupción y la Impunidad. Investigación sobre una red de huachicol fiscal, septiembre de 2026. https://contralacorrupcion.mx/
- Expansión Política. Investigación sobre recursos pendientes de aclaración en Segalmex, 2 de septiembre de 2026. https://politica.expansion.mx/
- La Jornada. Información sobre resoluciones judiciales relacionadas con la Estafa Maestra, julio de 2026. https://www.jornada.com.mx/
- Reuters. Investigación judicial estadounidense sobre presuntos sobornos relacionados con Pemex, agosto de 2025. https://www.reuters.com/
- Secretaría Anticorrupción y Buen Gobierno. Programa Sectorial de Anticorrupción y Buen Gobierno 2025-2030. https://www.gob.mx/buengobierno
Reportaje de análisis documental elaborado a partir de información pública y publicaciones periodísticas. Las acusaciones y procedimientos en curso se presentan conforme a su situación conocida, sin atribuir responsabilidades penales que no hayan sido determinadas por las autoridades competentes.
About the Author